Domain dedektor.de kaufen?
Wir ziehen mit dem Projekt
dedektor.de um.
Sind Sie am Kauf der Domain
dedektor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dedektor.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
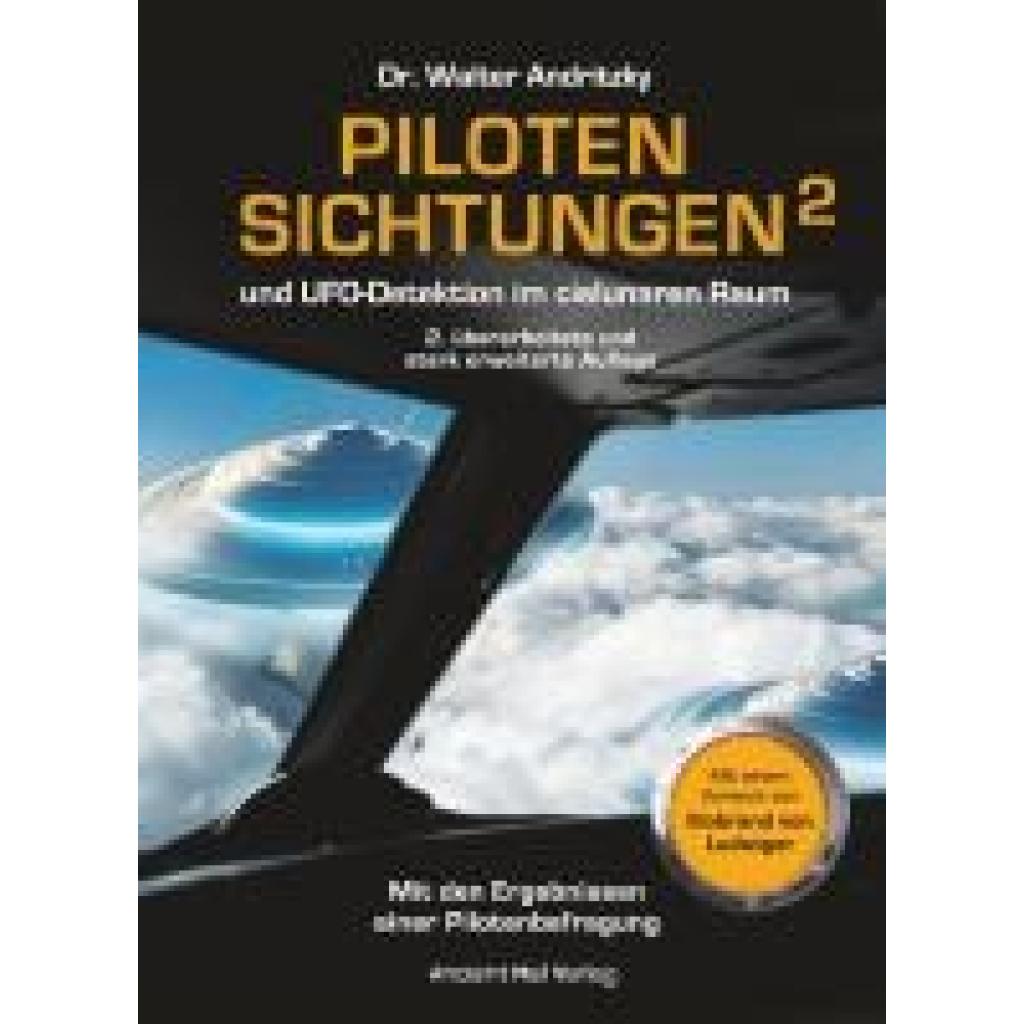
Andritzky, Walter: Pilotensichtungen und UFO-Detektion im cislunaren RaumPilotensichtungen und UFO-Detektion im cislunaren Raum , Mit den Ergebnissen einer Pilotenbefragung 2. überarbeitete und stark erweiterte Auflage Mit einem Vorwort von Illobrand von Ludwiger ISBN 978-3-95652-342-7, Din A5, Paperback, 494 Seiten, EUR 25,90 Nachdem UFOs nicht mehr nur als Sinnestäuschungen, Wetterballons, oder Himmelslaternen abgetan werden, sondern seit 2019 vom U.S.-Verteidigungsministerium auch öffentlich als 'harte Fakten' betrachtet werden, gilt es, das Potential an menschlichen und technischen Detektoren dieses Phänomens jenseits von Zufallssichtungen zu eruieren. Wohin werden Pilotensichtungen gemeldet? Worin bestehen Gefahren für die Zivil- und Militärluftfahrt? Wie wirkt sich die exponentiell wachsende Weltraumtechnologie auf die Entdeckungsmöglichkeiten von UFOs aus? Geraten UFOs in das Blickfeld von Kameras der Mond- und Marsorbiter und -rover? Piloten oder Astronauten werden bei Nahbegegnungen mit UFOs verunsichert und in ihrer Reaktionsfähigkeit beeinträchtigt. Die Meldesysteme und Simulatortrainings ebenso wie die Luft- und Raumfahrtpsychologie werden das UFO-Phänomen künftig berücksichtigen müssen. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 2., überarbeitete und stark erweiterte Auflage, Erscheinungsjahr: 20240614, Produktform: Kartoniert, Autoren: Andritzky, Walter, Edition: ENL, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete und stark erweiterte Auflage, Seitenzahl/Blattzahl: 494, Keyword: Außerirdische; Extraterrestrier; UAP, Fachschema: Alien~Außerirdische Intelligenz~Außerirdische Intelligenz / UFO~UFO, Fachkategorie: Körper und Geist, Warengruppe: HC/Grenzwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 152, Höhe: 30, Gewicht: 909, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Andritzky, Walter: Pilotensichtungen und UFO-Detektion im cislunaren RaumPilotensichtungen und UFO-Detektion im cislunaren Raum , Mit den Ergebnissen einer Pilotenbefragung 2. überarbeitete und stark erweiterte Auflage Mit einem Vorwort von Illobrand von Ludwiger ISBN 978-3-95652-342-7, Din A5, Paperback, 494 Seiten, EUR 25,90 Nachdem UFOs nicht mehr nur als Sinnestäuschungen, Wetterballons, oder Himmelslaternen abgetan werden, sondern seit 2019 vom U.S.-Verteidigungsministerium auch öffentlich als 'harte Fakten' betrachtet werden, gilt es, das Potential an menschlichen und technischen Detektoren dieses Phänomens jenseits von Zufallssichtungen zu eruieren. Wohin werden Pilotensichtungen gemeldet? Worin bestehen Gefahren für die Zivil- und Militärluftfahrt? Wie wirkt sich die exponentiell wachsende Weltraumtechnologie auf die Entdeckungsmöglichkeiten von UFOs aus? Geraten UFOs in das Blickfeld von Kameras der Mond- und Marsorbiter und -rover? Piloten oder Astronauten werden bei Nahbegegnungen mit UFOs verunsichert und in ihrer Reaktionsfähigkeit beeinträchtigt. Die Meldesysteme und Simulatortrainings ebenso wie die Luft- und Raumfahrtpsychologie werden das UFO-Phänomen künftig berücksichtigen müssen. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 2., überarbeitete und stark erweiterte Auflage, Erscheinungsjahr: 20240614, Produktform: Kartoniert, Autoren: Andritzky, Walter, Edition: ENL, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete und stark erweiterte Auflage, Seitenzahl/Blattzahl: 494, Keyword: Außerirdische; Extraterrestrier; UAP, Fachschema: Alien~Außerirdische Intelligenz~Außerirdische Intelligenz / UFO~UFO, Fachkategorie: Körper und Geist, Warengruppe: HC/Grenzwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 152, Höhe: 30, Gewicht: 909, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.