Domain dedektor.de kaufen?
Wir ziehen mit dem Projekt
dedektor.de um.
Sind Sie am Kauf der Domain
dedektor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dedektor.de kaufen?
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **
Ähnliche Suchbegriffe für Versteuernde
Top-Angebote
Produkte zum Begriff Versteuernde:
-
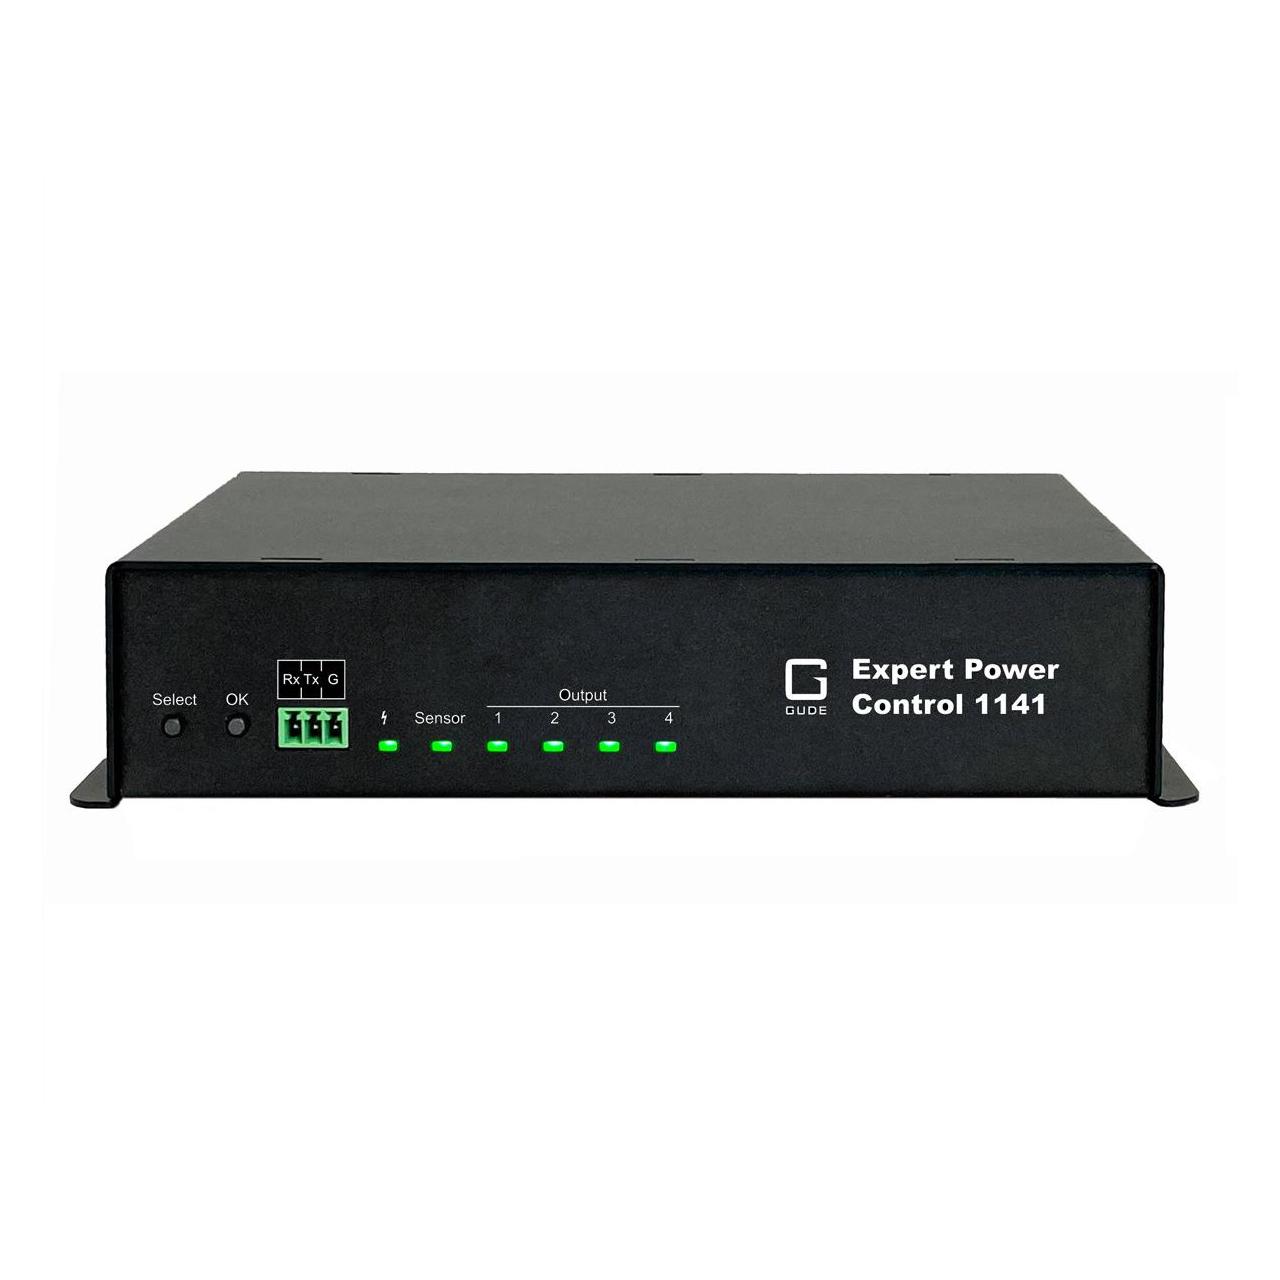
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Andritzky, Walter: Pilotensichtungen und UFO-Detektion im cislunaren RaumPilotensichtungen und UFO-Detektion im cislunaren Raum , Mit den Ergebnissen einer Pilotenbefragung 2. überarbeitete und stark erweiterte Auflage Mit einem Vorwort von Illobrand von Ludwiger ISBN 978-3-95652-342-7, Din A5, Paperback, 494 Seiten, EUR 25,90 Nachdem UFOs nicht mehr nur als Sinnestäuschungen, Wetterballons, oder Himmelslaternen abgetan werden, sondern seit 2019 vom U.S.-Verteidigungsministerium auch öffentlich als 'harte Fakten' betrachtet werden, gilt es, das Potential an menschlichen und technischen Detektoren dieses Phänomens jenseits von Zufallssichtungen zu eruieren. Wohin werden Pilotensichtungen gemeldet? Worin bestehen Gefahren für die Zivil- und Militärluftfahrt? Wie wirkt sich die exponentiell wachsende Weltraumtechnologie auf die Entdeckungsmöglichkeiten von UFOs aus? Geraten UFOs in das Blickfeld von Kameras der Mond- und Marsorbiter und -rover? Piloten oder Astronauten werden bei Nahbegegnungen mit UFOs verunsichert und in ihrer Reaktionsfähigkeit beeinträchtigt. Die Meldesysteme und Simulatortrainings ebenso wie die Luft- und Raumfahrtpsychologie werden das UFO-Phänomen künftig berücksichtigen müssen. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 2., überarbeitete und stark erweiterte Auflage, Erscheinungsjahr: 20240614, Produktform: Kartoniert, Autoren: Andritzky, Walter, Edition: ENL, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete und stark erweiterte Auflage, Seitenzahl/Blattzahl: 494, Keyword: Außerirdische; Extraterrestrier; UAP, Fachschema: Alien~Außerirdische Intelligenz~Außerirdische Intelligenz / UFO~UFO, Fachkategorie: Körper und Geist, Warengruppe: HC/Grenzwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 152, Höhe: 30, Gewicht: 909, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
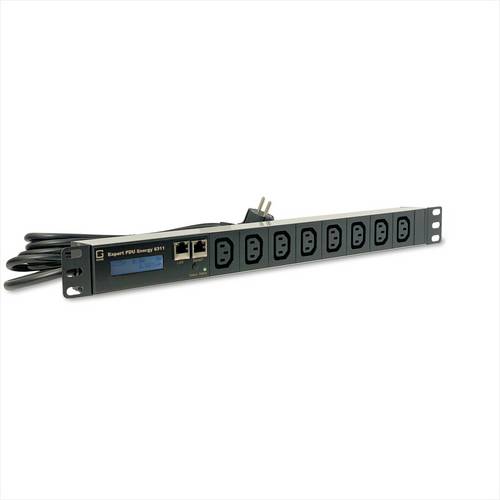
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .415,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **
-
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Versteuernde:
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Andritzky, Walter: Pilotensichtungen und UFO-Detektion im cislunaren RaumPilotensichtungen und UFO-Detektion im cislunaren Raum , Mit den Ergebnissen einer Pilotenbefragung 2. überarbeitete und stark erweiterte Auflage Mit einem Vorwort von Illobrand von Ludwiger ISBN 978-3-95652-342-7, Din A5, Paperback, 494 Seiten, EUR 25,90 Nachdem UFOs nicht mehr nur als Sinnestäuschungen, Wetterballons, oder Himmelslaternen abgetan werden, sondern seit 2019 vom U.S.-Verteidigungsministerium auch öffentlich als 'harte Fakten' betrachtet werden, gilt es, das Potential an menschlichen und technischen Detektoren dieses Phänomens jenseits von Zufallssichtungen zu eruieren. Wohin werden Pilotensichtungen gemeldet? Worin bestehen Gefahren für die Zivil- und Militärluftfahrt? Wie wirkt sich die exponentiell wachsende Weltraumtechnologie auf die Entdeckungsmöglichkeiten von UFOs aus? Geraten UFOs in das Blickfeld von Kameras der Mond- und Marsorbiter und -rover? Piloten oder Astronauten werden bei Nahbegegnungen mit UFOs verunsichert und in ihrer Reaktionsfähigkeit beeinträchtigt. Die Meldesysteme und Simulatortrainings ebenso wie die Luft- und Raumfahrtpsychologie werden das UFO-Phänomen künftig berücksichtigen müssen. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 2., überarbeitete und stark erweiterte Auflage, Erscheinungsjahr: 20240614, Produktform: Kartoniert, Autoren: Andritzky, Walter, Edition: ENL, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete und stark erweiterte Auflage, Seitenzahl/Blattzahl: 494, Keyword: Außerirdische; Extraterrestrier; UAP, Fachschema: Alien~Außerirdische Intelligenz~Außerirdische Intelligenz / UFO~UFO, Fachkategorie: Körper und Geist, Warengruppe: HC/Grenzwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 152, Höhe: 30, Gewicht: 909, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das zu versteuernde Einkommen?
Was ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ist der Betrag, der nach Abzug aller steuerlich absetzbaren Ausgaben und Freibeträge von den Gesamteinnahmen einer Person verbleibt. Es bildet die Grundlage für die Berechnung der Einkommensteuer, da nur das zu versteuernde Einkommen besteuert wird. Dazu gehören Einkünfte aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Es ist wichtig, das zu versteuernde Einkommen korrekt zu ermitteln, um keine Steuernachzahlungen oder -strafen zu riskieren. **
-
Wie berechnet man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht. Dazu gehören beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Vorsorgeaufwendungen. Auch Freibeträge und Pauschalen können berücksichtigt werden. Das verbleibende Einkommen nach Abzug dieser Posten ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der individuelle Steuersatz ermittelt, nach dem die Einkommensteuer berechnet wird. **
-
Wo sieht man das zu versteuernde Einkommen?
Das zu versteuernde Einkommen kann in der Regel in der Einkommensteuererklärung gefunden werden. Hier werden alle Einkommensquellen wie Gehälter, Mieteinnahmen, Kapitalerträge und weitere Einkünfte aufgeführt. Zudem werden auch Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen berücksichtigt, um das zu versteuernde Einkommen zu ermitteln. Dieses Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Es ist wichtig, alle relevanten Unterlagen und Belege sorgfältig zu prüfen und anzugeben, um das zu versteuernde Einkommen korrekt zu ermitteln. Bei Unsicherheiten oder Fragen zur Einkommensteuererklärung kann es ratsam sein, sich an einen Steuerberater oder das Finanzamt zu wenden. **
-
Was ist das zu versteuernde Einkommen berechnen?
Was ist das zu versteuernde Einkommen berechnen? Das zu versteuernde Einkommen wird berechnet, indem man vom Gesamteinkommen alle abzugsfähigen Ausgaben abzieht, wie beispielsweise Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen, auf das dann der individuelle Steuersatz angewendet wird. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um die Höhe der Steuerlast genau zu ermitteln. Steuerberater oder Steuerprogramme können bei der Berechnung des zu versteuernden Einkommens helfen. **
Ähnliche Suchbegriffe für Versteuernde
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .415,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gude 1141-1 4-fachgeschaltete PDU mit Messung und Überwachung, USV Zubehör4-Wege geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Schnelle und einfache Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuerungssysteme. Präzise Energieüberwachung sowie Messung von Temperatur und Luftfeuchtigkeit mit Plug-and-Play-Sensoren. Fernbedienbare Neustarts und automatische Umschaltung der Stromversorgung. Vier Lastausgänge können am Gerät sowie über HTTP(S), SNMP, ModbusTCP und die Befehlszeilenschnittstelle über Telnet, SSH und MQTT einzeln geschaltet werden. Schaltstatus und Einschaltverzögerung (0 bis 9999 Sekunden) sind für jeden Stromanschluss nach einem Stromausfall einstellbar. Stromspitzen während gleichzeitiger Schaltvorgänge werden durch eine automatische Verzögerungszeit von 1 Sekunde verhindert. Programmierbare Zeitpläne sowie Ein- und Ausschaltsequenzen. Zweikanaliger Watchdog, bei dem jeder Stromanschluss seinen eigenen Watchdog zugewiesen bekommen kann. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellenwerte überschritten werden.359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der zu versteuernde Rentenanteil?
Wie hoch ist der zu versteuernde Rentenanteil? Der zu versteuernde Rentenanteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbeginn, der Höhe der Rente und den individuellen Freibeträgen. Es gibt einen steuerfreien Grundfreibetrag, der jedes Jahr neu festgelegt wird. Der zu versteuernde Rentenanteil wird dann auf Grundlage dieses Freibetrags berechnet. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren, um den zu versteuernden Rentenanteil korrekt zu ermitteln. **
-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **
-
Wie hoch ist das zu versteuernde Einkommen?
Wie hoch ist das zu versteuernde Einkommen? Das zu versteuernde Einkommen ergibt sich aus dem Gesamteinkommen abzüglich der steuerlich absetzbaren Ausgaben und Freibeträge. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Kinderfreibeträge. Je nach Höhe des zu versteuernden Einkommens wird der individuelle Steuersatz festgelegt. Es ist wichtig, das zu versteuernde Einkommen korrekt zu berechnen, um eine korrekte Steuererklärung abzugeben und mögliche Steuervorteile zu nutzen. **
-
Was ist das maßgeblich zu versteuernde Einkommen?
Das maßgeblich zu versteuernde Einkommen ist die Summe aller Einkünfte einer Person innerhalb eines Steuerjahres, die nach Abzug von bestimmten Freibeträgen und Werbungskosten verbleibt. Dazu zählen Einkünfte aus nichtselbstständiger Arbeit, selbstständiger Tätigkeit, Kapitalerträgen, Vermietung und Verpachtung sowie sonstige Einkünfte. Das zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer, wobei individuelle Steuersätze und Steuerfreibeträge berücksichtigt werden. Es ist wichtig, das zu versteuernde Einkommen korrekt anzugeben, um Steuern korrekt zu berechnen und mögliche Steuervorteile in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.